YNAB
ynab.comEkonomiVerifierad
- 20.00 Recensioner
- 4,2
- Nedladdningar
- 1 000 000+
- Pris
- Free
Skärmbilder
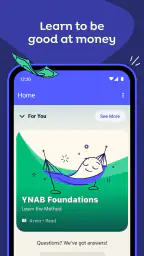
 Analys av Appwesome
Har du någonsin känt att dina pengar bara försvinner? Jag har varit där, och det är därför jag blev så nyfiken på YNAB. För er som inte är bekanta, står YNAB för "You Need A Budget". Det är en app som lovar att hjälpa oss ta kontroll över våra finanser. Låt oss dyka ner och se om det verkligen lever upp till hajpen.
En budget där varje krona får ett jobb
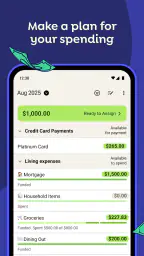
Det som gör YNAB annorlunda är grundidén att inte bara titta bakåt på vad du har spenderat, utan att bestämma vad pengarna du har tillgängliga ska användas till. Jag tycker att det skiftet är appens mest intressanta förmåga. I stället för att börja med en önskad månadsbudget och hoppas att verkligheten följer den, utgår du från pengarna som faktiskt finns och ger dem uppgifter.
Det kan låta självklart, men effekten märks när flera utgifter konkurrerar om samma saldo. Om lönen kommer in innan hyran dras kan du avsätta pengar för boendet först, därefter planera mat, räkningar och sådant som kan vänta. Då blir budgeten ett beslut om prioriteringar, inte bara en rapport över gårdagens köp. För mig är det en användbar skillnad när ekonomin känns rörig.
Så märks arbetssättet i vardagen
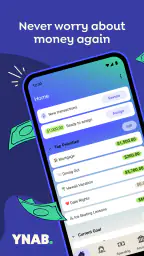
När jag först laddade ner appen blev jag glatt överraskad över hur smidig installationen var. Gränssnittet är rent och modernt, vilket gör det enkelt att navigera. De första stegen inkluderar en kort introduktion till appens funktioner, vilket jag tyckte var hjälpsamt för en nybörjare som jag.
Det som verkligen fångade min uppmärksamhet är hur YNAB uppmuntrar dig att tänka på varje dollar som du tjänar. Det handlar inte bara om att spåra utgifter, utan att faktiskt ge varje krona ett syfte. Detta "budgeteringsmedvetande" är något jag inte har sett i andra appar.
I svensk vardag blir det naturligt att tänka i kronor och ören snarare än dollar: principen handlar om att tilldela varje tillgänglig krona en uppgift. En praktisk vana är att öppna budgeten när pengar kommer in och börja med sådant som inte går att skjuta upp. Därefter kan du fördela resten efter vad som är viktigast just nu. Om ett oväntat inköp dyker upp behöver du inte låtsas att planen fortfarande håller; du kan flytta pengar från en annan kategori och se vad det valet innebär.
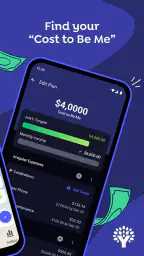
Det är också ett bra sätt att hantera oregelbundna kostnader. Om tandvård, presenter eller en årsvis räkning brukar komma som en överraskning kan du skapa en kategori för den typen av utgift och lägga undan en del när du har utrymme. Det kräver framförhållning och konsekvens, men minskar risken att en större räkning välter resten av månaden. Nyckeln är att planera efter den verkliga tidpunkten då pengarna behövs, inte bara efter när du helst vill betala.
Fler artiklar att läsa
En realistisk månad, inte en perfekt plan
Tänk dig att lönen kommer in några dagar innan flera räkningar ska betalas. Du börjar med boende och fasta kostnader, avsätter sedan pengar till mat och resor och ser vad som återstår. Mitt i veckan visar det sig att en vardagsutgift blev dyrare än väntat. I stället för att fortsätta spendera enligt en plan som inte längre stämmer kan du justera fördelningen och välja vad som får mindre utrymme. Det är inte ett misslyckande; det är själva budgetarbetet.
Den vanan kan vara särskilt värdefull för den som har varierande inkomster. Då kan en månad inte alltid planeras med samma summa som den föregående. Att först fördela de pengar som faktiskt finns gör det lättare att skilja mellan nödvändiga utgifter och sådant som kan vänta tills nästa inbetalning. Jag skulle däremot inte se appen som en genväg till en stabil ekonomi: du behöver fortfarande själv fatta besluten och följa upp dem.
Synkronisering och den mänskliga kontrollen
En annan funktion jag gillade är möjligheten att synkronisera med dina bankkonton. Det gör budgeteringen nästan automatiserad eftersom transaktionerna uppdateras i realtid. Det sparar mycket tid och minskar risken för mänskliga fel, vilket jag verkligen uppskattar.
Även när transaktioner kan synkroniseras tycker jag att det är klokt att kontrollera budgeten regelbundet och inte behandla den som något som sköter sig självt. En transaktion behöver fortfarande förstås i sitt sammanhang: var det mat, transport eller ett inköp som hör till en annan planerad utgift? Att gå igenom posterna hjälper dig att se om dina val stämmer med det du avsatt. För den som föredrar att själv registrera och granska köp kan den manuella rutinen dessutom ge bättre överblick, även om den tar mer uppmärksamhet.
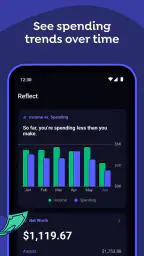
Det är en viktig avvägning jämfört med vanliga utgiftsspårare. En enkel app som automatiskt samlar köp och visar diagram passar ofta bättre om målet bara är att se vart pengarna tog vägen. YNAB:s tydligare fokus ligger på att du aktivt bestämmer vad pengarna ska göra innan de försvinner i vardagsutgifter. Det kan ge mer kontroll, men innebär också mer arbete än att bara koppla ett konto och titta på en sammanställning.
Inlärning utan att förvänta sig perfektion
Det finns också en lärande kurva, men den är inte brant. Appen erbjuder massor av utbildningsresurser som webbinarier och artiklar. Det är som att ha en personlig finansiell coach i fickan. Jag fann dessa resurser ovärderliga när jag försökte förstå hur jag bäst kunde använda appens funktioner för att maximera mina besparingar.
Den största utmaningen jag stötte på var att ställa in en budget första gången. Det krävde lite mer tid och ansträngning än jag förväntade mig, men när jag väl kom igång blev processen mycket smidigare.
Mitt råd är att börja med några få tydliga kategorier och bygga vidare när du märker vad du faktiskt behöver följa. För många detaljer från start kan göra det svårare att hålla rutinen, medan alltför breda kategorier döljer vilka utgifter som pressar budgeten. Försök också att göra en kort genomgång när du får nya pengar och en ny avstämning när något förändras. Det gör planen användbar utan att kräva att du sitter med den hela tiden.
Om en kategori tar slut behöver du inte överge hela upplägget. Fråga i stället var du kan minska en annan tilldelning och gör förändringen medvetet. Den sortens beslut är en av de mindre uppenbara styrkorna med ett aktivt budgetsystem: det visar att mer pengar till en sak alltid betyder mindre utrymme någon annanstans. Det är inte alltid roligt att se, men det är mer hjälpsamt än att upptäcka obalansen först när saldot redan är lågt.
Vem har mest nytta av upplägget?
Det jag gillar med YNAB är att det passar både för nybörjare och för dem som redan har en viss erfarenhet av budgetering. Oavsett om du lever från lönecheck till lönecheck eller om du vill optimera ditt sparande för framtida investeringar, finns det verktyg i appen som kan hjälpa dig.
Jag tror att appen passar bäst för den som vill vara delaktig i sin ekonomi och är beredd att ändra planen när livet ändras. Den kan vara användbar för ett hushåll som vill prata konkret om gemensamma utgifter, för någon som försöker få ordning på skulder och löpande räkningar eller för den som vill sluta bli överraskad av återkommande kostnader. Det centrala är inte att ha en komplicerad ekonomi, utan viljan att ge varje tillgänglig krona en avsikt.
Om du däremot vill ha en app som kräver så lite handpåläggning som möjligt, eller bara vill se en snabb översikt över dina inköp, kan en enklare kontobaserad utgiftsspårare kännas smidigare. Samma sak gäller om du inte vill lägga tid på att fördela pengar och följa upp kategorier. YNAB:s arbetssätt blir mindre tilltalande om du mest vill ha passiv statistik; det är aktiv planering som ger värdet, och den delen går inte att hoppa över.
Vad kostar det, och vad bör du väga in?
Appen är gratis att hämta och har PEGI 3 som åldersmärkning. YNAB utvecklas av ynab.com, har funnits sedan den 20 oktober 2015 och den aktuella versionen är 26.16.1. Den genomsnittliga bedömningen ligger på 4,2 från omkring 24 000 betyg, och appen har över en miljon installationer. Köp i appen kostar från 179 kronor upp till 1 449 kronor när faktureringen går via Play, så jag skulle kontrollera vilket alternativ och vilken betalningsperiod som gäller innan jag bestämmer mig.
Det gör kostnaden till en praktisk del av beslutet, inte något att vifta bort. En budgetapp behöver hjälpa dig tillräckligt mycket för att motivera utgiften, särskilt om du redan kan sköta en enkel plan i ett kalkylark eller med anteckningar. Samtidigt kan en mer strukturerad metod vara värd att överväga om du ofta tappar överblicken eller skjuter upp planeringen. Jag skulle börja med att fundera på vilket problem du vill lösa: appen kan stödja en vana, men den kan inte ersätta den.
En fråga många har är om budgeteringen ändå fungerar om man inte vill förlita sig helt på bankkoppling. Det viktiga i själva metoden är att du håller dina tilldelningar och utgifter aktuella; synkronisering kan spara handarbete, men en medveten manuell genomgång kan också passa den som vill ha mer kontroll. En annan vanlig fundering gäller hur ofta man behöver använda appen. Jag tycker att den är mest meningsfull när du återkommer vid viktiga händelser, som när pengar kommer in eller när en planerad kostnad ändras, snarare än att bara öppna den när månaden redan gått snett.
En metod som kräver att du är med
Är den värd att prova?
Så, är YNAB verkligen värt att ladda ner? För mig är svaret ja. Det erbjuder ett omfattande sätt att hantera dina pengar och lära sig om budgetering. Det kan verka överväldigande i början, men med lite tid och tålamod kan det förändra hur du ser på och hanterar dina finanser. Jag rekommenderar att du ger det en chans, speciellt om du känner att du behöver mer struktur i din ekonomiska vardag.
Det finns många budgetappar där ute, men om du är seriös med att ta kontroll över din ekonomi kan YNAB mycket väl vara det verktyg du letat efter. Ge det en chans och se om det kan göra en skillnad i ditt liv som det gjorde i mitt.
Höjdpunkter
- Enkel att använda med tydligt gränssnitt.
- Synkar smidigt mellan olika enheter.
- Bra för att spåra utgifter och inkomster.
- Stöd för flera valutor och konton.
- Utmärkt kundservice och support.
Begränsningar
- Kräver ett abonnemang för full funktionalitet.
- Kan vara överväldigande för nya användare.
- Inte alla funktioner är tillgängliga offline.
- Begränsad integration med vissa banker.
- Vissa funktioner kräver internetanslutning.
Vanliga frågor
01Vad är YNAB och hur fungerar det?
YNAB, eller You Need A Budget, är en budgeteringsapp som hjälper användare att hantera sina utgifter och inkomst på ett effektivt sätt. Appen fungerar genom att dela upp dina pengar i olika kategorier, så att du kan planera dina utgifter och spara pengar. YNAB bygger på fyra regler som hjälper dig att få kontroll över din ekonomi.
02Är YNAB säker att använda för mina finansiella data?
Ja, YNAB prioriterar din säkerhet och använder avancerad kryptering för att skydda dina finansiella data. Dina uppgifter lagras säkert och delas aldrig med tredje part. Dessutom erbjuder YNAB tvåfaktorsautentisering för extra säkerhet vid inloggning.
03Kan jag använda YNAB offline?
Du kan använda YNAB offline, men vissa funktioner, såsom automatisk synkronisering med dina bankkonton, kräver en internetanslutning. När du är offline kan du fortfarande lägga till transaktioner och se din budget, och appen synkroniseras när du är online igen.
04Finns det en gratisversion av YNAB?
YNAB erbjuder en 34-dagars gratis provperiod för nya användare. Efter provperioden krävs en prenumeration för att fortsätta använda appens alla funktioner. Det finns ingen permanent gratisversion, men den kostnadsfria provperioden ger dig möjlighet att testa appen innan du bestämmer dig.
05Är YNAB lämplig för nybörjare inom budgetering?
Ja, YNAB är utmärkt för nybörjare tack vare sina enkla och användarvänliga funktioner. Appen erbjuder dessutom många utbildningsresurser, som videor och blogginlägg, för att hjälpa nya användare att förstå och implementera dess budgeteringsmetoder effektivt.
YNAB på andra språk


